主页
分享互联网新闻
分享互联网新闻
更新时间:2026-10-13 11:08:41点击:
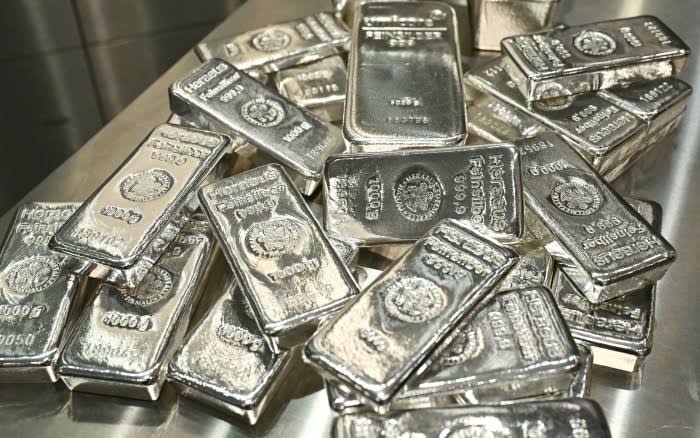
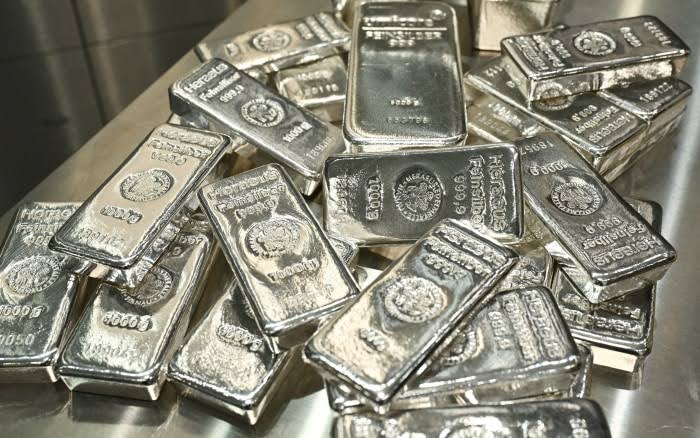
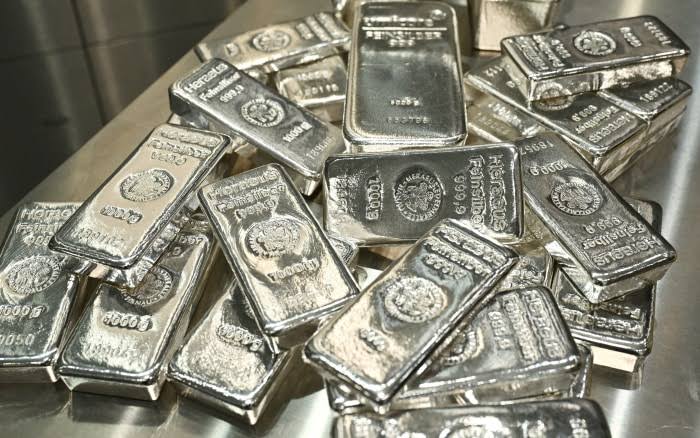
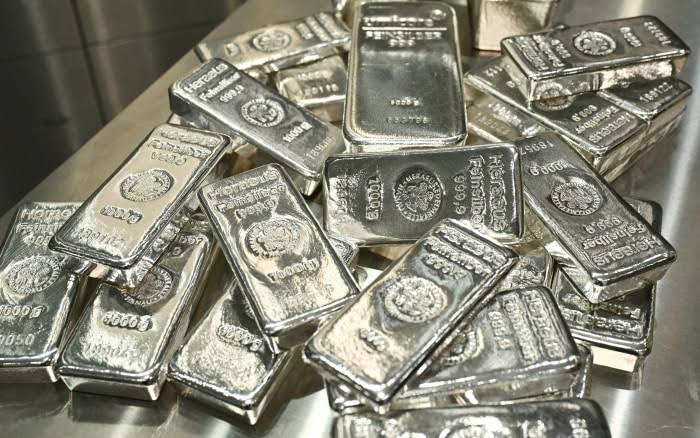
贵金属板块内部,不同品种的资金承载能力与需求结构完全不同,这一点在金银两个品种上体现得尤为明显。黄金需求基本集中在储备、避险与资产配置,实物消耗占比偏低;白银市场则要同时承接宏观资金的配置盘,还要持续满足光伏、电子、电气制造领域的实物消耗。两套需求体系叠加在一起,让银价的波动节奏,天然就和黄金拉开差距。截至 10 月 13 日,沪银主连收盘 14661 元 / 千克,日内下跌 1.30%,盘中最低下探至 14512 元 / 千克;外盘伦敦银现货报 60.13 美元 / 盎司,小幅收跌 0.19%,内外盘同步走弱,当前宏观环境正在对整个贵金属板块形成压制。
金融属性层面,金银共享美债实际利率与美元这套宏观定价框架。白银同样属于无息资产,持有头寸的机会成本受长端美债收益率直接影响。当前 10 年期美债实际利率维持在 2.1% 附近,高位环境持续压缩贵金属估值空间。但两个市场的容量差距是容易被忽略的关键点,白银整体可交易市场规模远小于黄金,同等规模资金进场或者离场,在白银盘面带来的冲击效应会被放大,这也是白银波动率长期更高的根本原因。金银比价是观察两者强弱关系的有效标尺,当避险资金批量涌入贵金属赛道,白银流动性偏小更容易迎来补涨,比价下行;当全球制造业预期转弱,市场提前计价工业需求收缩,白银下行速度往往更快,金银比价随之抬升。
产业供需,是白银行情里最有独立性的变量。工业需求占到白银总需求一半以上,光伏产业已经成长为白银第一大消费来源。全球光伏装机扩张带来持续的银浆消耗,但行业技术迭代正在慢慢改变长期需求预期,银包铜、铜电镀等方案逐步落地量产,单块电池片白银耗量持续下降,逐步削弱光伏对白银需求的长期拉动。世界白银协会测算,2026 年全球白银供需缺口预计为 4630 万盎司,连续第六年维持供给短缺。矿山新增产能释放存在明显周期,短期很难快速放量,长期缺口构成银价底部支撑。不过实物供需的利好并不是时刻生效,上期所白银库存从 9 月中旬 1407.5 吨抬升至 10 月初 1490.8 吨,国内可流通货源增加,阶段性压制沪银向上的动能。
白银工业端的消费高度绑定制造业周期。电子元器件、电力触点、新能源汽车线束等产业链,都需要白银作为导电材料。制造业景气向上,下游工厂订单充足,原料采购意愿提升,产业端力量会放大宏观利好;一旦制造端预期转冷,下游企业主动压缩原料库存,即便宏观层面出现利多信号,银价上行空间也会受限。这种产业周期带来的独立行情,是黄金很少出现的,也造就了金银走势阶段性背离。
宏观变量和产业变量会轮换主导盘面。美联储政策调整、地缘风险升级这类事件发生时,金融属性占据主导,银价跟随利率和风险情绪大幅震荡;当全球宏观环境趋于平稳,没有重磅货币政策落地,市场重心就会转向光伏装机数据、交易所库存、矿山产量等产业指标,工业基本面就会成为短期行情主线。
交易沪银不能只参考黄金盘面。拉长周期,矿山持续供给缺口为银价提供底部支撑;中期趋势由美债实际利率、美元指数主导;短期强弱,则要看国内库存、光伏订单、下游实物采购节奏共同博弈。宏观资金与产业采购两股力量持续拉扯,决定了沪银不会简单复刻黄金行情,大宗商品与贵金属双重属性交织,造就了银价高波动的特征。
本文仅为市场动态信息科普,不构成任何投资建议,金融产品交易风险极高,请独立判断。